
Khơi dòng vốn cho nông nghiệp hiện đại
Sự chuyển đổi của nông nghiệp Việt Nam những năm gần đây đang diễn ra trên nhiều chiều. Từ sản xuất nhỏ lẻ sang liên kết và hình thành vùng sản xuất tập trung; từ chú trọng sản lượng sang nâng cao chất lượng, giá trị gia tăng; từ phương thức canh tác truyền thống sang ứng dụng công nghệ, tự động hóa, truy xuất nguồn gốc, tiết kiệm tài nguyên và giảm phát thải. Cùng với đó, yêu cầu của thị trường ngày càng cao về chất lượng, an toàn thực phẩm, tiêu chuẩn môi trường cũng như khả năng truy xuất đang đặt người nông dân, hợp tác xã và doanh nghiệp trước yêu cầu phải đổi mới nhanh hơn.
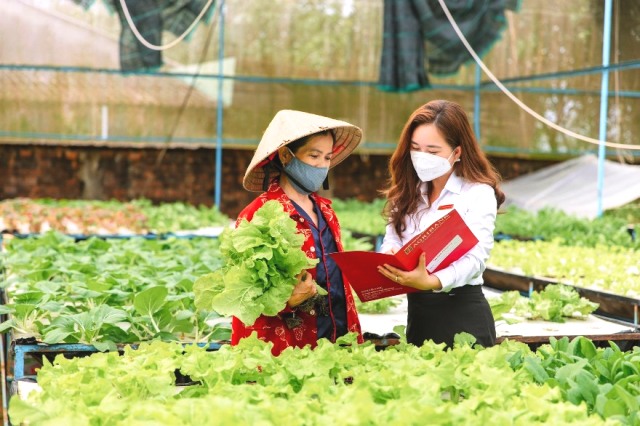
Một nhà kính ứng dụng công nghệ, một hệ thống tưới tiết kiệm, dây chuyền sơ chế - chế biến, kho lạnh, máy móc cơ giới hóa hay một vùng nguyên liệu đáp ứng tiêu chuẩn mới đều cần nguồn lực đầu tư. Khi sản xuất nông nghiệp ngày càng gắn với chế biến, logistics, thương mại và thị trường xuất khẩu, nhu cầu tài chính cũng không còn dừng ở khoản vốn cho một mùa vụ, mà mở rộng sang vốn trung, dài hạn, vốn đầu tư máy móc, công nghệ và các giải pháp tài chính phục vụ toàn bộ chuỗi sản xuất - kinh doanh. Trong bối cảnh đó, câu chuyện của tín dụng nông nghiệp đang chuyển dần từ “đưa vốn về nông thôn” sang “đưa nguồn lực tài chính vào quá trình hiện đại hóa nông nghiệp”.
Với Agribank, sự chuyển dịch này được xây dựng trên nền tảng nguồn lực lớn và mạng lưới gắn bó sâu rộng với khu vực “Tam nông”. Đến giữa năm 2026, tổng tài sản của Agribank đã vượt 2,7 triệu tỷ đồng, nguồn vốn huy động trên 2,5 triệu tỷ đồng và dư nợ cho vay nền kinh tế vượt mốc 2 triệu tỷ đồng. Đến tháng 8/2026, dư nợ dành cho nông nghiệp, nông dân, nông thôn đạt hơn 1,34 triệu tỷ đồng, chiếm 64,7% tổng dư nợ. Quy mô ấy không chỉ cho thấy lượng vốn được đưa vào khu vực nông nghiệp, nông thôn, mà quan trọng hơn là tạo nền tảng để dòng vốn tiếp tục dịch chuyển theo những yêu cầu mới của sản xuất: công nghệ cao, liên kết chặt chẽ và bền vững hơn.
Từ đưa vốn về nông thôn đến kết nối chuỗi giá trị
Nếu trước đây nhu cầu phần lớn là làm thế nào để người dân ở những địa bàn xa trung tâm có thể tiếp cận tín dụng chính thức, thì trong nền nông nghiệp hiện đại, yêu cầu đã được mở rộng hơn. Người sản xuất không chỉ cần vốn để mua giống, vật tư hay mở rộng diện tích; hợp tác xã cần nguồn lực đầu tư máy móc, nhà xưởng, kho bảo quản; doanh nghiệp cần vốn hình thành vùng nguyên liệu, chế biến sâu, xây dựng hệ thống phân phối và mở rộng thị trường. Bởi vậy, dòng vốn ngân hàng cũng cần đi sâu hơn vào các mắt xích của chuỗi giá trị.
Agribank đang triển khai chương trình cho vay khuyến khích phát triển nông nghiệp ứng dụng công nghệ cao, nông nghiệp sạch với quy mô tối thiểu 50.000 tỷ đồng, hướng tới doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, chủ trang trại và các chủ thể tham gia các khâu trong chuỗi sản xuất nông nghiệp an toàn, quy mô lớn. Đồng thời, Agribank triển khai chương trình dành cho khách hàng đầu tư sản xuất, kinh doanh sản phẩm OCOP quy mô 2.000 tỷ đồng; chương trình “Cơ giới hóa - Nâng cao giá trị nông nghiệp” quy mô 2.000 tỷ đồng… Điều đáng chú ý không chỉ nằm ở quy mô chương trình, mà ở cách dòng vốn được định hướng vào những mắt xích có khả năng thay đổi phương thức sản xuất, nâng cao chất lượng và giá trị nông sản.
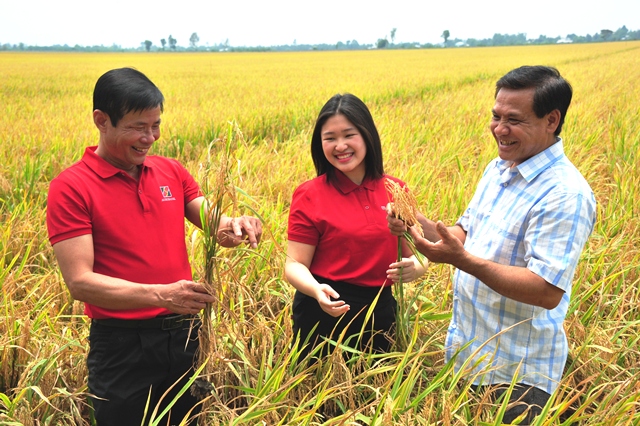
Dòng vốn Agribank góp phần thúc đẩy sản xuất lúa chất lượng cao, phát thải thấp, từng bước hình thành những chuỗi giá trị nông nghiệp xanh và bền vững
Một hướng đi đáng chú ý khác là việc Agribank phối hợp với Bộ Nông nghiệp và Môi trường triển khai hỗ trợ tín dụng đối với Đề án thí điểm xây dựng vùng nguyên liệu nông, lâm sản đạt chuẩn phục vụ tiêu thụ trong nước và xuất khẩu, cùng Đề án phát triển bền vững một triệu héc-ta chuyên canh lúa chất lượng cao, phát thải thấp gắn với tăng trưởng xanh vùng Đồng bằng sông Cửu Long đến năm 2030. Chương trình có quy mô tối thiểu 30.000 tỷ đồng. Từ một ngành hàng truyền thống, các cánh đồng lúa phát thải thấp đang trở thành một trong những không gian để dòng vốn ngân hàng tham gia sâu hơn vào quá trình chuyển đổi phương thức sản xuất theo hướng chất lượng cao, giảm phát thải và gia tăng giá trị.
Ở chiều ngược lại, nền nông nghiệp hiện đại cũng đòi hỏi ngân hàng phải hiểu sâu hơn về đặc thù ngành hàng, mùa vụ, dòng tiền và phương án sản xuất. Đây là lý do mạng lưới phục vụ tại cơ sở vẫn giữ ý nghĩa quan trọng ngay cả khi ngân hàng đang chuyển đổi mạnh sang môi trường số. Đến cuối tháng 7/2026, Agribank có trên 58.000 tổ vay vốn, kết nối hơn 910.000 thành viên với tổng dư nợ trên 216.000 tỷ đồng. Sự kết hợp giữa quy mô nguồn lực và khả năng bám sát cơ sở giúp dòng vốn không chỉ “đến” nông thôn, mà ngày càng có điều kiện đi sâu hơn vào nhu cầu thực tế của từng vùng sản xuất, từng nhóm khách hàng.
“Xanh hóa” dòng vốn cho nông nghiệp bền vững
Nông nghiệp hiện đại không chỉ được đo bằng mức độ cơ giới hóa hay ứng dụng công nghệ. Trước tác động ngày càng rõ nét của biến đổi khí hậu và những tiêu chuẩn mới của thị trường, yếu tố xanh, tiết kiệm tài nguyên, giảm phát thải và bảo vệ môi trường đang dần trở thành một phần của năng lực cạnh tranh. Điều này đặt ra một yêu cầu mới đối với dòng vốn ngân hàng: không chỉ đáp ứng nhu cầu đầu tư, mà còn góp phần định hướng nguồn lực vào những phương thức sản xuất bền vững.
Cùng với mở rộng các sản phẩm tín dụng xanh, Agribank từng bước đưa các yếu tố môi trường và xã hội vào chính quy trình cấp tín dụng. Từ tháng 9/2025, Ngân hàng đã ban hành quy định về quản lý rủi ro môi trường và xã hội trong hoạt động cấp tín dụng, lồng ghép việc đánh giá các yếu tố này vào quy trình thẩm định và thực hiện báo cáo nội bộ định kỳ. Đây là bước chuyển đáng chú ý: “xanh hóa” dòng vốn không chỉ nằm ở việc hình thành thêm sản phẩm tín dụng xanh, mà đang từng bước được đưa vào cách Agribank nhận diện, đánh giá và quản trị rủi ro của khoản vay.
Trong năm 2026, Agribank tiếp tục triển khai chương trình tín dụng ưu đãi tài trợ dự án đầu tư quy mô 30.000 tỷ đồng, trong đó có các dự án thuộc lĩnh vực xanh; đồng thời triển khai chương trình cho vay ưu đãi tín dụng xanh 3.000 tỷ đồng dành cho khách hàng cá nhân phục vụ nhu cầu đời sống, sản xuất, kinh doanh theo phương án, dự án xanh, thân thiện với môi trường. Những chương trình này tạo thêm công cụ để dòng vốn tiếp cận các nhu cầu đầu tư xanh ở nhiều phân khúc khách hàng.
Không gian tài chính cho nông nghiệp xanh cũng đang được Agribank từng bước mở rộng thông qua tăng cường hợp tác với các tổ chức tài chính và tổ chức phát triển quốc tế. Qua đó, Agribank không chỉ có thêm cơ hội tiếp cận các nguồn lực phục vụ tăng trưởng xanh mà còn từng bước tiếp nhận kinh nghiệm, hỗ trợ kỹ thuật và các thông lệ quốc tế trong phát triển tài chính xanh, quản lý rủi ro môi trường - xã hội, thúc đẩy nông nghiệp thông minh, nông nghiệp tuần hoàn và sản xuất thích ứng với biến đổi khí hậu. Đây là nền tảng quan trọng để Agribank tiếp tục hoàn thiện các giải pháp tài chính phù hợp, hướng dòng vốn vào những mô hình sản xuất nông nghiệp xanh, bền vững và có giá trị gia tăng cao.
Khi công nghệ nối dài dòng vốn đến từng vùng quê
Song hành với chuyển đổi xanh là hành trình chuyển đổi số đang đang diễn ra mạnh mẽ. Nếu mạng lưới chi nhánh, phòng giao dịch và các tổ vay vốn giúp Agribank hiện diện sâu tại cơ sở thì công nghệ đang tạo thêm một “mạng lưới” mới - mạng lưới số, nơi khoảng cách địa lý dần được thu hẹp và người dân có thể tiếp cận ngày càng nhiều dịch vụ ngân hàng mà không nhất thiết phải đến quầy giao dịch.
Đến tháng 5/2026, Agribank có trên 15 triệu khách hàng đăng ký sử dụng Agribank Plus; tổng số khách hàng sử dụng Agribank Plus và SMS Banking đạt trên 19,6 triệu. Gần 1,2 triệu tài khoản thanh toán đã được mở bằng phương thức điện tử và khoảng 96% tổng số giao dịch được thực hiện qua các kênh số. Hệ sinh thái số tiếp tục được mở rộng với Agribank Plus, Agribank Digital, Open Smart Bank, eKYC, thanh toán QR, sinh trắc học, Open API, Payment Hub và gần 200 sản phẩm, dịch vụ, tiện ích trên Agribank Plus.
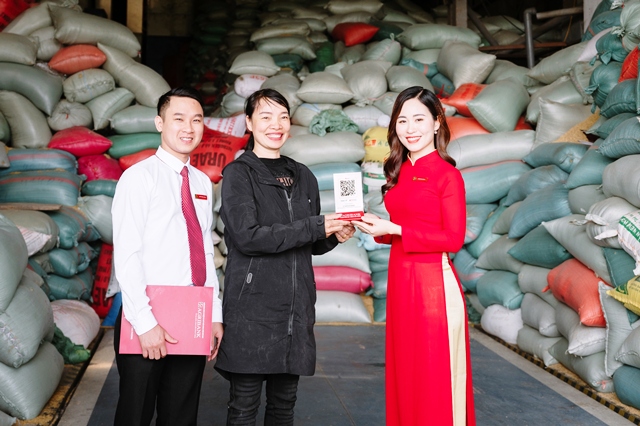
Chuyển đổi số giúp Agribank đưa các dịch vụ tài chính hiện đại đến gần hơn với người dân khu vực nông thôn
Với người dân ở địa bàn xa trung tâm, việc có thể chuyển tiền, thanh toán, gửi tiết kiệm, kiểm tra tài khoản hay thực hiện nhiều giao dịch ngay trên điện thoại giúp giảm đáng kể khoảng cách tiếp cận dịch vụ tài chính. Với hộ sản xuất, hợp tác xã và doanh nghiệp, các công cụ thanh toán và quản lý dòng tiền số cũng tạo điều kiện để hoạt động kinh doanh trở nên minh bạch, thuận tiện và kết nối tốt hơn với thị trường. Theo cách đó, chuyển đổi số đang giúp vai trò của Agribank tại nông thôn dịch chuyển thêm một bước: từ đưa vốn đến người dân sang đưa cả hệ sinh thái dịch vụ tài chính hiện đại đến với người dân.
Kết nối tài chính để kiến tạo giá trị mới cho nông nghiệp
Chặng đường hiện đại hóa nông nghiệp phía trước vẫn còn nhiều yêu cầu lớn. Nổi bật trong đó là nhu cầu huy động nguồn lực cho công nghệ, nâng cao năng lực của hợp tác xã và doanh nghiệp, phát triển chế biến sâu, hoàn thiện chuỗi giá trị; đồng thời thích ứng với biến đổi khí hậu, đáp ứng tiêu chuẩn xanh và tận dụng cơ hội từ chuyển đổi số. Trong bối cảnh ấy, vai trò của tài chính - ngân hàng cũng cần tiếp tục thay đổi.
Cụ thể, nguồn vốn cần được đặt trong một hệ sinh thái rộng hơn, nơi tín dụng kết nối với thanh toán, dữ liệu và dịch vụ số; nơi ngân hàng đồng hành với người nông dân, hợp tác xã và doanh nghiệp từ nhu cầu vốn ban đầu đến quản lý dòng tiền và mở rộng sản xuất; nơi hiệu quả của khoản vay không chỉ được nhìn ở khả năng hoàn trả mà còn ở năng lực tạo ra những phương thức sản xuất có giá trị cao hơn và bền vững hơn. Với Agribank, đó vừa là yêu cầu đổi mới, vừa là sự tiếp nối sứ mệnh đã được xác lập trong gần bốn thập kỷ đồng hành cùng nông nghiệp, nông dân, nông thôn. Điểm khác biệt nằm ở chỗ, dòng vốn hôm nay đang được nối dài bằng công nghệ, được định hướng mạnh hơn tới các giá trị xanh và từng bước gắn sâu hơn với chuỗi sản xuất hiện đại.
Từ những khoản vốn đến với làng quê, những nhà kính, hệ thống tưới thông minh, máy móc cơ giới hóa, vùng nguyên liệu, dây chuyền chế biến và mô hình sản xuất xanh đang có thêm điều kiện hình thành và phát triển. Cùng với đó là một dòng chảy khác của dữ liệu, thanh toán và dịch vụ ngân hàng số đang từng bước đi sâu vào đời sống kinh tế nông thôn.
Khi dòng vốn được kết nối đúng nhu cầu, công nghệ giúp rút ngắn khoảng cách và yếu tố xanh trở thành định hướng phát triển, tài chính không chỉ tiếp sức cho mỗi mùa vụ mà còn có thể tạo nền tảng cho những thay đổi dài hạn. Trên hành trình ấy, Agribank đang tiếp tục nối dài sứ mệnh “Tam nông” bằng một phương thức đồng hành mới, góp phần kiến tạo nền nông nghiệp Việt Nam hiện đại hơn, xanh hơn và có giá trị cao hơn.
Lam Vũ